
4 von 4 Häusern angezeigt
Einfamilienhaus · 200.000 – 250.000 € schlüsselfertig · 150 – 200 m²: alle Häuser

Kowalski - Haus - Villa Agnes 150
Einfamilienhaus in Holzständerbauweise, 2-geschossig unter 23-Grad-Walmdach.
ab 217.863 € schlüsselfertig
150 m²
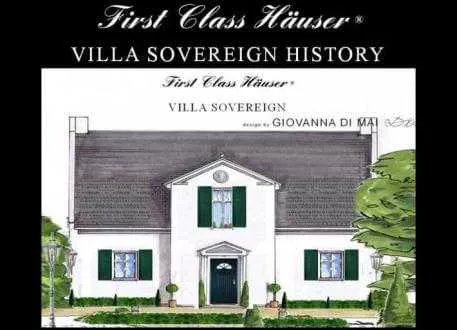
Villa Sorvereign
Die Villa Sorvereign wird ganz nach den Vorstellungen des Bauherren errichtet. Diese können auch aus verschiedenen Varianten wählen, die bereits von der Archite…
ab 201.426 € schlüsselfertig
151 m²

Haus Melle
Trotz seines klassischen Baustils überzeugt Arnings Hof mit zahlreichen Raffinessen. Aus Eichenfachwerk und Eichenholzverkleidung versehen, kann ein großes Ener…
ab 214.800 € schlüsselfertig
150 m² · 1 Zimmer
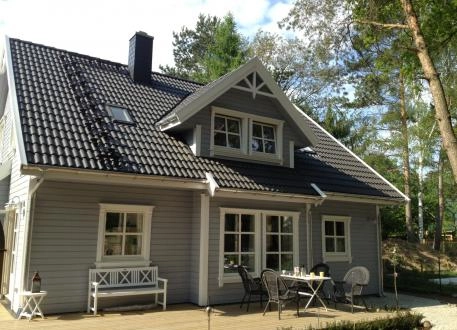
Bjarne
Einfamilienhaus in Holzrahmenbau, 1,5-geschossig unter 40-Grad-Satteldach, Effizienzhaus 55.
ab 208.344 € schlüsselfertig
165 m²
Häuser, die Ihnen auch gefallen könnten
Diese Häuser liegen etwas über oder unter Ihrer Wunschfläche. Alles andere passt zu Ihrer Auswahl.
 127 m²
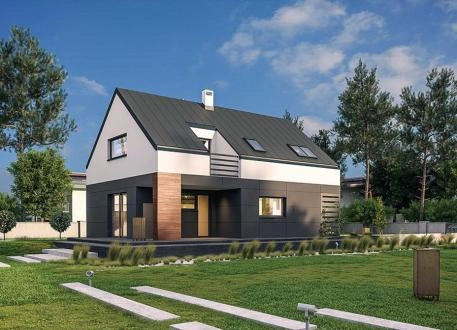
EASY Home 127 ab OK/Bodenplatte
Einfamilienhaus in Holzrahmenbau, 1,5-geschossig unter 35-Grad-Satteldach, ohne Keller.
ab 218.400 € schlüsselfertig
127 m² · 5 Zimmer
130 m²

EASY Home 131 ab OK/Bodenplatte
Einfamilienhaus in Holzrahmenbau, 1,5-geschossig unter 35-Grad-Satteldach, ohne Keller.
ab 230.550 € schlüsselfertig
130 m² · 5 Zimmer
 132 m²
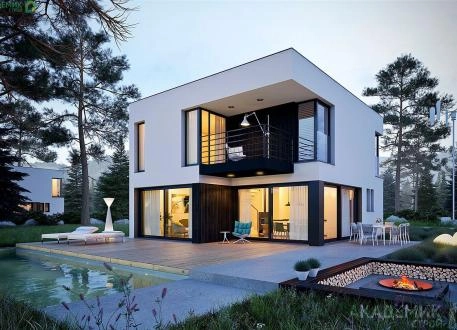
Sunrise Stadtvilla 2
Einfamilienhaus in Holzbauweise, 2-geschossig unter Flachdach, ohne Keller, Effizienzhaus 40.
ab 242.714 € schlüsselfertig
132 m² · 4 Zimmer
135 m²
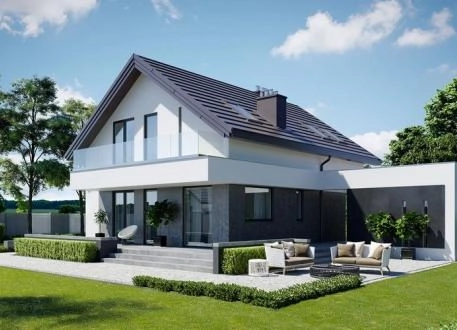
EASY Home 135 ab OK/Bodenplatte
Einfamilienhaus in Holzrahmenbau, 1,5-geschossig unter 32-Grad-Satteldach, ohne Keller.
ab 240.500 € schlüsselfertig
135 m² · 4 Zimmer
Träumen Sie von Ihrem eigenen Einfamilienhaus? Entdecken Sie die Haus Ideen und vielfältigen Hauspläne unserer Baupartner, die das Fundament für Ihr zukünftiges Zuhause legen. Unsere Auswahl an modernen Einfamilienhäusern und klassischen Häusern ist so gestaltet, dass sie jedem Stil und jeder Vision gerecht wird. Vergleichen Sie 4 Einfamilienhäuser mit Grundrissen und Preisen und sparen Sie beim Hausbau. Starten Sie mit uns in ein neues Kapitel: Ihr Traumhaus erwartet Sie!
Träumt man von den eigenen 4 Wänden, dann steht einem Einfamilienhaus nichts mehr im Wege. Mit den vorgestellten Einfamilienhäusern können auch Ihre Wünsche schnell und einfach in Erfüllung gehen. Schauen Sie sich die vorgestellten Einfamilienhäuser an und bauen auch Sie bald Ihr Traumhaus. Ein Einfamilienhaus bietet für große und kleine Familien den perfekten Rückzugsort.
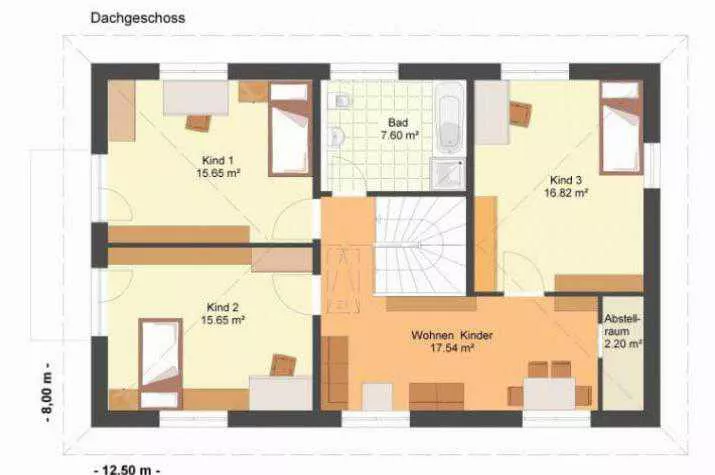
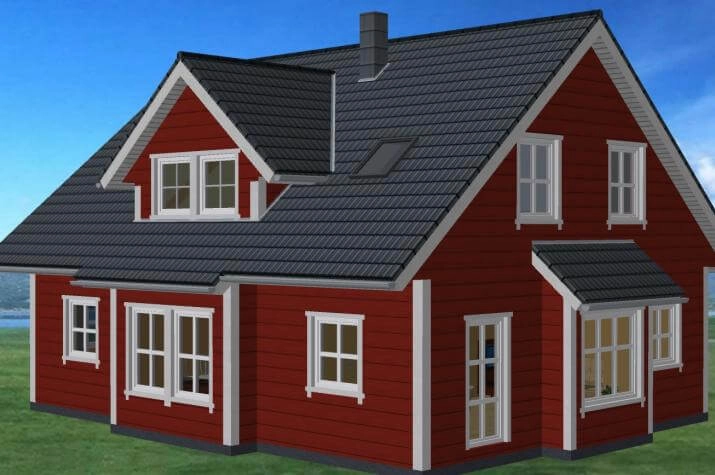
Grundrisse aus dieser Auswahl

Fragen zu Einfamilienhäusern
Welche Versicherungen werden beim Hausbau eines Einfamilienhaues benötigt?
Welche Versicherungen werden beim Hausbau eines Einfamilienhauses benötigt?
Pflicht ist beim Hausbau nur die Anmeldung der Bauhelfer bei der BG BAU. Dringend empfohlen sind die Bauherrenhaftpflicht und für die Finanzierung der Feuerrohbau- bzw. Wohngebäudeschutz. Weitere Policen wie Bauleistung, Baufertigstellung oder Restschuldversicherung sind abhängig vom Vertrag und Ihrer Situation. Welche davon sich lohnen, zeigt dieser Überblick nach Bauphasen.
Versicherungen im Überblick
| Versicherung | Wann | Einordnung |
|---|---|---|
| Bauhelfer bei der BG BAU anmelden | Bauzeit | Pflicht, sobald außer Ihnen, Ehe- oder Lebenspartner und beauftragten Firmen weitere Personen mitarbeiten |
| Bauherrenhaftpflicht | Bauzeit | Dringend empfohlen, schützt bei Schäden Dritter auf der Baustelle |
| Feuerrohbau / Wohngebäude | Bauzeit bis Einzug | Banken verlangen den Nachweis meist für die Auszahlung |
| Bauleistungsversicherung | Bauzeit | Optional, oft schon beim Bauunternehmer enthalten |
| Baufertigstellung / Bürgschaften | Bauzeit | Schutz bei Insolvenz des Bauunternehmens, Umfang vertraglich klären |
| Wohngebäude mit Elementarschäden | nach Einzug | Elementarschäden wie Starkregen sind nur mit Zusatz abgedeckt |
| Personenversicherungen | Finanzierung | Restschuld, Berufsunfähigkeit: individuell abwägen |
Während der Bauzeit
Als Bauherr sind Sie für die Sicherheit der Baustelle verantwortlich. Die Bauherrenhaftpflicht schützt vor Ansprüchen Dritter. Sobald außer Ihnen, Ihrem Ehe- oder Lebenspartner und den beauftragten Firmen weitere Personen mitarbeiten, müssen Sie diese Helfer bei der BG BAU anmelden, auch wenn sie unentgeltlich arbeiten. Mehr dazu bei der BG BAU. Der Feuerrohbau-Schutz sichert den Rohbau gegen Brand, die Bauleistungsversicherung deckt unvorhergesehene Schäden am Bau. Bei Generalunternehmer- oder Fertighausverträgen ist sie oft Teil des Angebots, klären Sie das vor Vertragsschluss. Die Baufertigstellungsversicherung greift, wenn das Bauunternehmen zahlungsunfähig wird und Mehrkosten entstehen. Gewährleistungs- und Vertragserfüllungsbürgschaften sind Alternativen.
Nach der Fertigstellung
Wohngebäudeversicherung und gegebenenfalls Hausrat- und Haus- und Grundbesitzerhaftpflicht lösen die Bauzeit-Policen ab. Schäden durch Starkregen und Überflutung sind nur mit einer Elementarschadenversicherung gedeckt, die Bedingungen der Versicherer unterscheiden sich, lesen Sie das Kleingedruckte. Hinweise zu Unwetterschäden: Vorkehrungen gegen Sturm, Hagel und Starkregen.
Weitere Details zu Bauzeitversicherungen: Versicherung für den Bau eines Einfamilienhauses und Versicherungen beim Hausbau. Diese Angaben sind eine allgemeine Einordnung und ersetzen keine Rechts- oder Steuerberatung. Lassen Sie Ihren Einzelfall vor Vertragsschluss von einem Anwalt, Notar oder einer Verbraucherzentrale prüfen.
Was bedeuten Erbpacht und Erbbaurecht beim Grundstückskauf?
Was bedeuten Erbpacht und Erbbaurecht beim Grundstückskauf?
Beim Erbbaurecht kaufen Sie das Grundstück nicht, sondern erhalten das veräußerliche und vererbliche Recht, darauf ein Haus zu haben (§ 1 ErbbauRG). Das Grundstück bleibt im Eigentum des Erbbaurechtsgebers, meist einer Gemeinde, Kirche oder Stiftung. Dafür zahlen Sie in der Regel einen jährlichen Erbbauzins. „Erbpacht“ ist ein veralteter Begriff, der umgangssprachlich noch für das Erbbaurecht verwendet wird.
Erbpacht oder Erbbaurecht: Was ist der Unterschied?
Rechtlich gibt es das Erbbaurecht, geregelt im Erbbaurechtsgesetz (ErbbauRG). Die „Erbpacht“ bezeichnete früher ein Nutzungsrecht an landwirtschaftlichen Flächen und wird heute nur noch umgangssprachlich genutzt. Wer bei Angeboten „Erbpacht“ liest, meint praktisch immer ein Erbbaurecht.
So funktioniert das Erbbaurecht
- Vertrag und Grundbuch: Der Erbbaurechtsvertrag wird im Grundbuch des Grundstücks eingetragen. Zusätzlich wird für das Erbbaurecht ein eigenes Erbbaugrundbuch angelegt.
- Haus und Recht: Das Haus gehört rechtlich zum Erbbaurecht, nicht zum Grundstück.
- Verkauf und Beleihung: Das Erbbaurecht kann vererbt, verkauft und mit einer Grundschuld oder Hypothek belastet werden. Im Vertrag kann vereinbart sein, dass der Grundstückseigentümer dem Verkauf oder der Belastung zustimmen muss.
- Laufzeit: Die Laufzeit legt der Vertrag fest, bei Wohnhäusern erstreckt sie sich üblicherweise über mehrere Jahrzehnte.
Erbbauzins: Was kostet das Erbbaurecht?
Der Erbbauzins wird im Vertrag vereinbart. Er kann an die wirtschaftliche Entwicklung gekoppelt sein, sodass er sich im Lauf der Jahre erhöht. Bei Wohnbebauung darf eine Erhöhung nicht unbillig sein: Maßstab ist die allgemeine wirtschaftliche Entwicklung seit Vertragsschluss, und eine Erhöhung darf frühestens drei Jahre nach Vertragsschluss oder der letzten Erhöhung verlangt werden (§ 9a ErbbauRG). Klären Sie vor Vertragsschluss, nach welchem Index und in welchem Rhythmus angepasst wird.
Was passiert nach Ablauf des Erbbaurechts?
Läuft das Erbbaurecht durch Zeitablauf aus, muss das Haus nicht abgerissen werden. Der Grundstückseigentümer hat dem Erbbauberechtigten dafür grundsätzlich eine Entschädigung zu zahlen (§ 27 ErbbauRG). Höhe, Zahlungsart und ein möglicher Ausschluss können im Vertrag geregelt sein. Eine Mindestentschädigung von zwei Dritteln des Werts des Bauwerks gilt nur, wenn das Erbbaurecht der Wohnversorgung minderbemittelter Bevölkerungskreise dient. Der Eigentümer kann die Zahlung auch abwenden, indem er das Erbbaurecht für die voraussichtliche Standdauer des Hauses verlängert. Lesen Sie die Regelung zum Vertragsende deshalb genau.
Vorteile und Nachteile des Erbbaurechts
- Vorteil: Sie müssen den Grundstückskaufpreis nicht aufbringen. Das senkt die Finanzierungssumme und kann die Anfangsbelastung verringern.
- Nachteil: Sie zahlen den Erbbauzins dauerhaft, das Grundstück gehört Ihnen nie. Zinsanpassungen können Ihre Belastung erhöhen.
- Nachteil: Banken prüfen Erbbaurechte bei der Finanzierung genauer, und die Restlaufzeit beeinflusst Beleihung und Wiederverkauf.
Beim klassischen Kauf eines Baugrundstücks helfen die Hinweise unter Baugrundstück kaufen. Haustypen für Ihr Vorhaben finden Sie unter Einfamilienhaus bauen.
Diese Angaben sind eine allgemeine Einordnung und ersetzen keine Rechts- oder Steuerberatung. Lassen Sie Ihren Einzelfall vor Vertragsschluss von einem Anwalt, Notar oder einer Verbraucherzentrale prüfen.
Wie ein Einfamilienhaus bauen? Fertighaus oder massive Bauweise ?
Fertighaus oder Massivhaus: Welche Bauweise passt zu Ihnen?
Eine pauschale Antwort gibt es nicht. Das Fertighaus punktet mit kurzer Bauzeit auf der Baustelle, planbaren Kosten und der Möglichkeit, Musterhäuser zu besichtigen, das Massivhaus mit mehr Spielraum für Änderungen während des Baus. Entscheidend sind Ihr Zeitplan, Ihr Budget, Ihr Grundstück und die gewünschte Individualität.
Fertighaus und Massivhaus im Vergleich
| Kriterium | Fertighaus | Massivhaus |
|---|---|---|
| Bauweise | Elemente im Werk vorgefertigt, Montage auf der Baustelle | Stein auf Stein oder aus Fertigteilen vor Ort errichtet |
| Bauzeit auf der Baustelle | kurz, Rohbau steht oft in wenigen Tagen | länger, Trocknungszeiten beim Mauerwerk |
| Kostensicherheit | häufig Festpreisangebot | hängt vom Vertrag und den Gewerken ab |
| Gestaltung | hoch, Hausmodelle anpassbar oder frei geplant | hoch, auch als Architektenhaus |
Fertighäuser und Massivhäuser erreichen heute aktuelle Energiestandards. Ob ein Haus die Anforderungen erfüllt, hängt nicht allein von der Bauweise ab, sondern von Planung und Ausführung.
Vor- und Nachteile beider Bauweisen
Vorteile und Nachteile des Fertighauses
- Vorteil: kurze Bauzeit, weil die Elemente im Werk vorgefertigt werden und der Rohbau oft in wenigen Tagen steht
- Vorteil: häufig ein Festpreisangebot, das die Kosten planbar macht
- Vorteil: Musterhäuser lassen sich besichtigen
- Nachteil: Änderungen während des Baus lassen sich weniger leicht umsetzen als beim Massivhaus
Vorteile und Nachteile des Massivhauses
- Vorteil: Änderungen sind auch während des Baus eher möglich
- Vorteil: Gestaltung auch als Architektenhaus
- Nachteil: längere Bauzeit, weil das Mauerwerk Trocknungszeiten braucht
- Nachteil: die Kostensicherheit hängt vom Vertrag und den einzelnen Gewerken ab
Worauf Sie bei der Entscheidung achten sollten
Zeit und Finanzierung
Wer Miete spart oder Bereitstellungszinsen vermeiden will, profitiert von der kürzeren Bauzeit des Fertighauses. Die gesamte Zeit von der Planung bis zum Einzug hängt bei beiden Bauweisen von Genehmigung, Lieferzeiten und Handwerkern ab.
Individualität und Besichtigung
Wer sich das eigene Haus schwer vorstellen kann, ist mit einem Fertighaus oft besser bedient, da Musterhäuser besichtigt werden können. Auch bei ungewöhnlichen Grundstücken oder Grundrissen lassen sich beide Bauweisen planen, Massivhaus und Architektenhaus erlauben Änderungen länger, siehe Architekt oder Fertighaus.
Kosten: Angebote richtig vergleichen
Die Baukosten lassen sich nicht pauschal vergleichen. Ein Fertighaus wird häufig als Festpreisangebot kalkuliert, beim Massivhaus hängt die Kostensicherheit vom Vertrag und den einzelnen Gewerken ab. Vergleichen Sie Angebote deshalb über die Bau- und Leistungsbeschreibung, denn sie legt fest, welche Leistungen im Preis enthalten sind.
Wertbeständigkeit und Wiederverkaufswert
Ein pauschaler Wertunterschied lässt sich nicht belegen. Lage, Zustand, Energiestandard und Ausstattung zählen beim Wiederverkauf stärker als die Bauweise. Die Immobilienwertermittlungsverordnung setzt für freistehende Ein- und Zweifamilienhäuser, Doppelhäuser und Reihenhäuser eine Gesamtnutzungsdauer von 80 Jahren als Modellwert an und unterscheidet dabei nicht nach der Bauweise (ImmoWertV, Anlage 1).
Lebensdauer
Die Lebensdauer hängt vor allem von Ausführung, Material und Unterhalt ab, nicht allein von der Bauweise. Vergleichen Sie deshalb die Angaben zu Baustoffen und Konstruktion im Angebot, statt sich auf pauschale Jahreszahlen zu verlassen.
Welche Baustoffe gibt es beim Massivhaus?
Je nach Wunsch kommen Ziegel, Kalksandstein, Porenbeton oder Beton infrage. Einen Überblick gibt Welcher Stein beim Hausbau. Zum Begriff Fertighaus gibt es eine eigene Erklärung im Lexikon.
Entwürfe vergleichen
Entwürfe mit Grundriss und Preis vergleichen Sie unter Einfamilienhaus bauen. Fragen Sie bei jedem Angebot nach der Bau- und Leistungsbeschreibung und prüfen Sie, welche Leistungen enthalten sind.
Diese Angaben sind eine allgemeine Einordnung und ersetzen keine Rechts- oder Steuerberatung. Lassen Sie Ihren Einzelfall vor Vertragsschluss von einem Anwalt, Notar oder einer Verbraucherzentrale prüfen.
Welche Versicherung für den Bau eines Einfamilienhauses?
Welche Versicherung für den Bau eines Einfamilienhauses?
Gesetzlich vorgeschrieben ist beim Hausbau nur die Anmeldung der Bauhelfer bei der Bau-Berufsgenossenschaft (BG BAU), sobald außer Ihnen, Ihrem Ehe- oder Lebenspartner und den beauftragten Firmen weitere Personen auf der Baustelle mitarbeiten. Alle anderen Versicherungen sind freiwillig, aber sinnvoll, vor allem die Bauherrenhaftpflicht. Banken verlangen für die Finanzierung zudem meist den Nachweis einer Gebäudeversicherung mit Feuerrohbauschutz.
Versicherungen während der Bauzeit
Bauherrenhaftpflichtversicherung
Sie schützt vor Schadenersatzansprüchen Dritter, wenn zum Beispiel ein Passant oder ein spielendes Kind auf der Baustelle zu Schaden kommt. Sie ist wichtig, weil der Bauherr für die Verkehrssicherung der Baustelle verantwortlich ist. Nach dem Einzug geht der Schutz in die Haus- und Grundbesitzerhaftpflicht über.
Feuerrohbauversicherung und Wohngebäudeversicherung
Schon während der Bauzeit sind Rohbau und Material gegen Feuer zu sichern. Ob der Feuerrohbauschutz im Tarif der Wohngebäudeversicherung enthalten ist oder extra kostet, unterscheidet sich je nach Versicherer. Fragen Sie beim Abschluss ausdrücklich danach.
Bauleistungsversicherung (Bauwesenversicherung)
Sie deckt unvorhergesehene Schäden am Bau, zum Beispiel durch Unwetter, Vandalismus oder Konstruktionsfehler. Bei Fertighaus- oder Generalunternehmerverträgen ist sie oft schon durch den Unternehmer abgedeckt. Fragen Sie danach im Vertrag.
Bauhelfer und Eigenleistung
Helfer auf dem Bau müssen Sie bei der BG BAU anmelden, unabhängig davon, ob sie bezahlt werden oder unentgeltlich arbeiten. Eine private Unfall- oder Haftpflichtversicherung ersetzt diesen gesetzlichen Schutz nicht. Sie selbst und Ihr Ehepartner sind nicht automatisch versichert, können aber auf Antrag freiwillig versichert werden (BG BAU).
Absicherung der Finanzierung
Banken verlangen teils eine Risikolebensversicherung oder Unfallversicherung, um das Kreditausfallrisiko zu verringern. Eine Restschuldversicherung kann sinnvoll sein, ersetzt aber keine Prüfung der eigenen Tragfähigkeit.
Nach dem Einzug
Spätestens bei Fertigstellung sollten Sie eine Wohngebäudeversicherung, möglichst mit Elementarschadenversicherung, abschließen. Melden Sie der Hausratversicherung den Umzug frühzeitig. Je nach Anbieter ist der Hausrat dann für eine Übergangszeit in alter und neuer Wohnung versichert. Informationen zu Unwetterschäden stehen unter Hausversicherung bei Sturm, Hagel und Starkregen. Eine Gesamtübersicht bietet Versicherungen beim Hausbau.
Diese Angaben sind eine allgemeine Einordnung und ersetzen keine Rechts- oder Steuerberatung. Lassen Sie Ihren Einzelfall vor Vertragsschluss von einem Anwalt, Notar oder einer Verbraucherzentrale prüfen.
Was ist ein Bauvertrag und wer braucht ihn?
Was ist ein Bauvertrag und wer braucht ihn?
Ein Bauvertrag ist ein Vertrag über die Herstellung, Wiederherstellung, Beseitigung oder den Umbau eines Bauwerks, einer Außenanlage oder eines Teils davon (§ 650a BGB). Ihn braucht jeder, der ein Haus durch einen Bauunternehmer errichten lässt, also Sie als Auftraggeber und Bauherr sowie der Unternehmer als Vertragspartner. Wenn Sie als Verbraucher den Bau eines neuen Gebäudes oder erhebliche Umbaumaßnahmen beauftragen, spricht das Gesetz von einem Verbraucherbauvertrag (§ 650i BGB).
Was steht im Bauvertrag?
Ein Bauvertrag legt fest, was gebaut wird, was es kostet und wann es fertig sein soll. Typische Bestandteile sind:
- alle vereinbarten Bauleistungen, am besten in einer Bau- und Leistungsbeschreibung
- Preis und Zahlungsplan mit den Zeitpunkten der Abschlagszahlungen
- Bauzeit: verbindliche Angaben zum Fertigstellungstermin, oder, wenn dieser noch nicht feststeht, zur Dauer der Bauausführung (§ 650k Abs. 3 BGB)
- Sondervereinbarungen und Änderungen
Der Vertrag kann für einzelne Bauabschnitte gelten oder für den kompletten Bau bis zur Schlüsselübergabe (schlüsselfertig). Der Unternehmer kann zudem als Ansprechpartner und Mittelsmann zwischen Ihnen und den ausführenden Betrieben auftreten.
Rechte beim Verbraucherbauvertrag
Für Verbraucher gelten im BGB eigene Regeln, die den Bauherrn schützen (§§ 650i bis 650o BGB). Die wichtigsten sind diese:
Baubeschreibung
Der Unternehmer muss Sie über die Einzelheiten des Bauvorhabens unterrichten, in der Regel mit einer Baubeschreibung (§ 650j BGB in Verbindung mit Artikel 249 EGBGB). Die Angaben zur Bauausführung werden Vertragsinhalt, und Zweifel bei der Auslegung gehen zu Lasten des Unternehmers (§ 650k BGB). Hat Ihr Vertrag die wesentlichen Planungsvorgaben von Ihnen selbst übernommen, entfällt diese Pflicht.
Widerruf
Als Verbraucher können Sie den Vertrag innerhalb von 14 Tagen widerrufen (§ 650l, § 355 Abs. 2 BGB). Das gilt nicht, wenn der Vertrag notariell beurkundet wurde. Der Unternehmer muss Sie über dieses Widerrufsrecht belehren (§ 650l BGB).
Abschlagszahlungen
Die Abschlagszahlungen dürfen insgesamt höchstens 90 Prozent der vereinbarten Gesamtvergütung betragen (§ 650m Abs. 1 BGB). Mit der ersten Abschlagszahlung erhalten Sie eine Sicherheit von 5 Prozent der Gesamtvergütung für die rechtzeitige Herstellung des Werks ohne wesentliche Mängel (§ 650m Abs. 2 BGB).
Muss ein Bauvertrag schriftlich sein?
Ein Verbraucherbauvertrag bedarf der Textform (§ 650i Abs. 2 BGB). Textform heißt: eine lesbare Erklärung, in der die Person des Erklärenden genannt ist, auf einem dauerhaften Datenträger, etwa als E-Mail-Anhang oder als Ausdruck. Eine handschriftliche Unterschrift ist dafür nicht nötig (§ 126b BGB).
Auch sonst ist von mündlichen Absprachen dringend abzuraten, weil sich Leistungen, Preise und Termine später kaum beweisen lassen. Lassen Sie den Vertrag vor der Unterschrift von einem Fachmann prüfen, zum Beispiel einem Fachanwalt für Baurecht, einem Bausachverständigen oder der Verbraucherzentrale.
Bauvertrag nach BGB oder VOB
Der Bauvertrag ist rechtlich ein Werkvertrag mit eigenen Sonderregeln (§§ 650a ff. BGB). Nach § 631 BGB verpflichtet der Werkvertrag den Unternehmer als Auftragnehmer zur Herstellung des versprochenen Werks und den Besteller zur Zahlung der vereinbarten Vergütung.
Daneben gibt es die VOB/B, die Vergabe- und Vertragsordnung für Bauleistungen, Teil B. Sie wird nur Vertragsbestandteil, wenn sie im Vertrag vereinbart ist (§ 305 Abs. 2 BGB). Ohne Vereinbarung gilt das Bürgerliche Gesetzbuch (BGB).
Abnahme
Mit der Abnahme übernehmen Sie das fertige Werk, und die Regelungen dazu gelten bei jedem Bauvertrag. Sie sind verpflichtet, ein vertragsgemäß hergestelltes Werk abzunehmen. Wegen unwesentlicher Mängel dürfen Sie die Abnahme nicht verweigern (§ 640 Abs. 1 BGB).
Mängelrechte und Fristen
Bei Mängeln an einem Bauwerk verjähren Ihre Ansprüche nach dem BGB in fünf Jahren, gerechnet ab Abnahme (§ 634a Abs. 1 Nr. 2 und Abs. 2 BGB). Bei einer VOB/B-Vereinbarung können die Fristen davon abweichen. Deshalb sollten Sie vor Vertragsschluss klären, welches Regelwerk gilt.
Bauvertrag beim Fertighaus
Bei Fertighäusern ist der Vertrag meist ein Fertighausvertrag mit dem Anbieter, siehe Fertighausvertrag. Worauf es bei Festpreis und Zahlungsplan ankommt, erklären Festpreisgarantie und Zahlung nach Baufortschritt. Welches Regelwerk zu Ihrem Fall passt, zeigt die Checkliste Bauvertrag. Wie Sie einen Fertighausvertrag prüfen, erklärt die Seite Bauvertrag prüfen.
Diese Angaben sind eine allgemeine Einordnung und ersetzen keine Rechts- oder Steuerberatung. Lassen Sie Ihren Einzelfall vor Vertragsschluss von einem Anwalt, Notar oder einer Verbraucherzentrale prüfen.
Lohnt sich ein Keller für ein Einfamilienhaus?
Haus mit Keller oder ohne: Lohnt sich ein Keller?
Ein Keller lohnt sich meist, wenn Sie den zusätzlichen Platz wirklich nutzen und der Baugrund es zulässt. Er schafft Stauraum, Platz für Technik und Hauswirtschaft und im Idealfall Wohnfläche für spätere Nutzungen. Er verteuert den Bau, im Vergleich zu einer Bodenplatte entstehen deutliche Mehrkosten. Ob sich das im Einzelfall rechnet, hängt von Grundwasser, Hanglage, Grundstücksgröße und Bebauungsplan ab.
Wann ist ein Keller sinnvoll?
- Kleine bebaubare Fläche: Wenn der Bebauungsplan nur wenig Grundfläche zulässt, bietet der Keller zusätzlichen Raum. Die Festsetzungen stehen im Bebauungsplan.
- Hanglage: Ein Hang ermöglicht oft Kellerräume mit Tageslicht.
- Stauraum und Technik: Heizung, Hausanschlüsse, Waschmaschine und Trockner, Vorräte und Hobbyräume lassen sich unterbringen, ohne Gartenhaus oder Anbau.
- Spätere Nutzung: Kellerräume werden oft zu Büro, Werkstatt, Fitnessraum oder Wellnessbereich, wenn die Kinder ausziehen.
Wann ist ein Keller eher ungünstig?
- Hoher Grundwasserspiegel: Dann sind aufwendige Abdichtungen nötig, etwa eine wasserundurchlässige Betonwanne, die sogenannte weiße Wanne. Das steigert die Kosten. Ein Bodengutachten zeigt, welche Verhältnisse auf Ihrem Grundstück herrschen.
- Knappes Budget: Dann ist ein Hauswirtschaftsraum im Erdgeschoss oft die günstigere Alternative.
- Barrierefreiheit: Ein Keller verlangt Treppen, was im Alter hinderlich sein kann.
Kosten: Keller oder Bodenplatte im Vergleich
Die Mehrkosten eines Kellers hängen von Aushub, Erdarbeiten, Bauweise, Größe und Baugrund ab. Eine pauschale Summe nennt diese Seite bewusst nicht. Holen Sie deshalb Angebote mit Keller und mit Bodenplatte für dasselbe Haus ein, dann sehen Sie die Differenz. Was Keller konkret kosten kann, zeigt der Ratgeber Was kostet ein Keller.
Hochkeller, Vollkeller oder Teilunterkellerung?
Ein Vollkeller liegt vollständig unter der Erde. Ein Hochkeller ragt teilweise aus dem Boden und lässt mehr Licht herein. Bei einer Teilunterkellerung liegt nur ein Teil des Hauses über einem Keller, der Rest steht auf einer Bodenplatte. Die Mehrkosten richten sich nach Bauweise, Größe, Baugrund und Ausbaustufe und sind mit Ihrem Anbieter für das konkrete Haus zu klären.
Keller als Wohnraum nutzen
Räume im Keller zählen nur dann zur Wohnfläche, wenn sie als Aufenthaltsräume genehmigt sind. Dafür gelten Anforderungen an Belichtung, Raumhöhe und Feuchteschutz, die sich nach der Landesbauordnung richten. Planen Sie solche Räume von Anfang an mit. Häuser mit Keller finden Sie unter Bungalow mit Keller und Einfamilienhaus bauen.
Diese Angaben sind eine allgemeine Einordnung und ersetzen keine Rechts- oder Steuerberatung. Lassen Sie Ihren Einzelfall vor Vertragsschluss von einem Anwalt, Notar oder einer Verbraucherzentrale prüfen.
Lohnt sich der Bau einer Einliegerwohnung bei einem Einfamilienhaus?
Einliegerwohnung Vorteile und Nachteile: Lohnt sich der Bau?
Eine Einliegerwohnung lohnt sich, wenn Sie sie dauerhaft nutzen: für Angehörige, als Büro oder als Mietwohnung, deren Einnahmen verlässlich eingehen. Sie verursacht Mehrkosten für zweite Küche, zweites Bad und zusätzliche Leitungen. Prüfen Sie vorab, ob der Bebauungsplan eine zweite Wohnung zulässt.
Vorteile und Nachteile im Überblick
- Vorteile: Mehrere Generationen unter einem Dach, gegenseitige Unterstützung im Alltag und mögliche Mieteinnahmen.
- Nachteile: Weniger Privatsphäre, Konflikte bei ungeklärten Zuständigkeiten und die Pflichten als Vermieter.
Vermietung: Chancen und Risiken
Die Einliegerwohnung kann als Mietwohnung einen Teil der Finanzierung tragen. Rechnen Sie aber vorsichtig: Leerstand, Instandhaltung und Mietausfall gehören zur Rechnung. Wird die Miete fest für die Abzahlung eingeplant und bleibt aus, wird die Wohnung zum Problem. Als Vermieter haben Sie Pflichten gegenüber dem Mieter, die Sie vor dem Bau kennen sollten.
Angehörige oder Mieter: Das Verhältnis klar regeln
Zieht ein Familienmitglied ein, sieht die Rechnung anders aus. Auch bei Eltern oder Schwiegereltern sollten Sie das Zusammenleben mit einem schriftlichen Mietvertrag regeln. Halten Sie außerdem Verantwortlichkeiten wie Gartenpflege, Winterdienst und Nebenkosten fest.
Kündigung: Was bei einer Einliegerwohnung gilt
Wer im selben Haus wohnt, kann eine Wohnung nach § 573a BGB leichter kündigen, wenn das Haus höchstens zwei Wohnungen hat. Die Kündigungsfrist verlängert sich dann um drei Monate. Das gilt nur unter diesen Voraussetzungen. Klären Sie den Fall vor dem Einzug, bevor Sie einen Mietvertrag abschließen.
Kosten und Planung
Zusätzlich fallen an: eine zweite Küche, ein zweites Bad, getrennte Zähler, gegebenenfalls ein eigener Eingang und Schallschutz. Welcher Betrag zusammenkommt, hängt von Größe und Ausstattung ab. Einen ersten Rahmen für Ihr Vorhaben gibt der Baukostenrechner. Lassen Sie sich die Zusatzkosten vom Anbieter einzeln aufschlüsseln.
Zweifamilienhaus oder Einfamilienhaus mit Einliegerwohnung?
Ob das Haus rechtlich und steuerlich als Zweifamilienhaus gilt, hängt davon ab, wie die Wohnung abgeschlossen und genutzt wird. Eine verbindliche Einordnung gibt im Einzelfall das Bauamt oder ein Steuerberater. Den Unterschied erklärt Zweifamilienhaus oder Einfamilienhaus mit Einliegerwohnung. Häuser mit Einliegerwohnung finden Sie unter Einfamilienhaus mit Einliegerwohnung bauen.
Diese Angaben sind eine allgemeine Einordnung und ersetzen keine Rechts- oder Steuerberatung. Lassen Sie Ihren Einzelfall vor Vertragsschluss von einem Anwalt, Notar oder einer Verbraucherzentrale prüfen.
Wie hoch sind die Energiekosten für ein Einfamilienhaus?
Wie hoch sind die Energiekosten für ein Einfamilienhaus?
Die Energiekosten eines Einfamilienhauses hängen von Wohnfläche, Dämmstandard, Heizsystem und Energiepreisen ab. Nach dem Heizspiegel 2026 von co2online (veröffentlicht am 22.09.2026) liegen die prognostizierten Heizkosten 2026 für ein 130 m² großes Einfamilienhaus bei etwa 1.300 Euro mit Wärmepumpe, 1.930 Euro mit Erdgas und 2.745 Euro mit Heizöl. Das sind Durchschnittswerte für Beispielgebäude, keine Neubauwerte. Ein neu gebautes, gut gedämmtes Haus verbraucht deutlich weniger.
Heizkosten nach Energieträger (Heizspiegel 2026)
| Heizung | 130 m² Einfamilienhaus, Prognose 2026 |
|---|---|
| Wärmepumpe | 1.300 Euro |
| Erdgas | 1.930 Euro |
| Fernwärme | 2.055 Euro |
| Holzpellets | 1.740 Euro |
| Heizöl | 2.745 Euro |
Stand: Heizspiegel 2026. Die Zahlen gelten für Beispielgebäude, Ihre Kosten können abweichen. co2online erwartet, dass sich die Kosten für Gas und Öl bis 2045 mehr als verdoppeln könnten, die für Wärmepumpen langsamer steigen.
Was beeinflusst die Energiekosten?
- Dämmung und Fenster: Je besser die Gebäudehülle, desto geringer der Wärmebedarf.
- Heizsystem: Wärmepumpe, Fernwärme, Pellets oder Gas unterscheiden sich im Preis je Kilowattstunde und im Wirkungsgrad.
- Warmwasser: Es wird je nach Anlage separat oder über die Heizung bereitet.
- Haushaltsstrom: Hinzu kommt der Strom für Geräte und Beleuchtung.
- Verhalten: Richtiges Heizen und Lüften kann den Energieverbrauch nach co2online um bis zu 10 Prozent senken.
Energiestandards im Vergleich
Ein Niedrigenergiehaus unterschreitet die gesetzlichen Mindestanforderungen. Ein Passivhaus kommt mit höchstens 15 kWh Heizwärme pro Quadratmeter und Jahr aus, das entspricht etwa 1,5 Litern Heizöl, bei hohen Anforderungen an die Lüftung. Die Hintergründe zu den Kriterien finden Sie unter Passivhaus bauen. Höhere Baukosten für einen strengeren Standard sollten Sie in einer Kosten-Nutzen-Rechnung gegen die Energieeinsparung stellen.
So senken Sie die Energiekosten
- Heizsystem passend zur Heizlast wählen und die Heizlast berechnen lassen
- Photovoltaik und Wärmepumpe kombinieren, um einen Teil des Stroms selbst zu erzeugen
- Hülle luftdicht ausführen und prüfen lassen
- Den Energieberater früh in die Planung einbeziehen
Hausangebote für den eigenen Neubau finden Sie unter Einfamilienhaus bauen.
So gehen Sie weiter vor
Vergleichen Sie zuerst Grundrisse, nicht Preise. Merken Sie sich drei bis fünf Häuser, prüfen Sie bei jedem, ob die Bodenplatte enthalten ist, und fordern Sie dann die Unterlagen an.
Hauskataloge ansehenAlle Häuser dieser Auswahl ansehen Musterhäuser besuchen Baufirmen vergleichen